亚太房地产投资升温 信安资产称美国仓位仍... Latest News
据《南华早报》2026年10月20日报道,美国资产管理公司信安资产(Principal Asset Management)宣布将加大在亚太房地产投资的动作,认为全球机构投资者在亚洲办公物业市场长期处于“低配”状态。与此同时,其全球房地产研究策略主管理查德·希尔(Richard Hill)强调,美国商业地产规模庞大,投资者不应削减既有仓位。
正式官宣全球投资者为何在亚太“低配”?
理查德·希尔在接受采访时说:“在我的全球旅行中,与投资者会面时,无论是在美国、欧洲还是中东,投资者都逐渐意识到,相对于亚太地区在全球商业地产总估值中的份额,他们在亚太的结构性配置确实过低。”他补充称,这种认知正在转化为实际行动。据路透社近期援引行业数据报道,全球配置型基金对亚太商业地产的平均持仓比例仅为16%,而该区域占全球可投资商业地产总值的比重已接近39%。信安资产认为,这一差距意味着未来三至五年内,亚太办公楼、物流及数据中心的资金流入将显著提速。
官宣喜讯美国商业地产:大到不能忽视
尽管信安资产看多亚太,但希尔明确表示,美国仍应是投资组合的压舱石。他说:“美国商业地产体量太大,无法忽视。”根据MSCI统计,美国可投资商业地产规模超过6万亿美元,接近全球总量的40%。在美联储维持高利率的情况下,过去两年美国办公楼估值回调约25%,但物流资产和出租型公寓的需求依然坚挺。希尔指出,机构投资者并未离场,而是在等待利率拐点后的入市机会。
喜得贵子高利率如何撑起新兴市场的物业需求
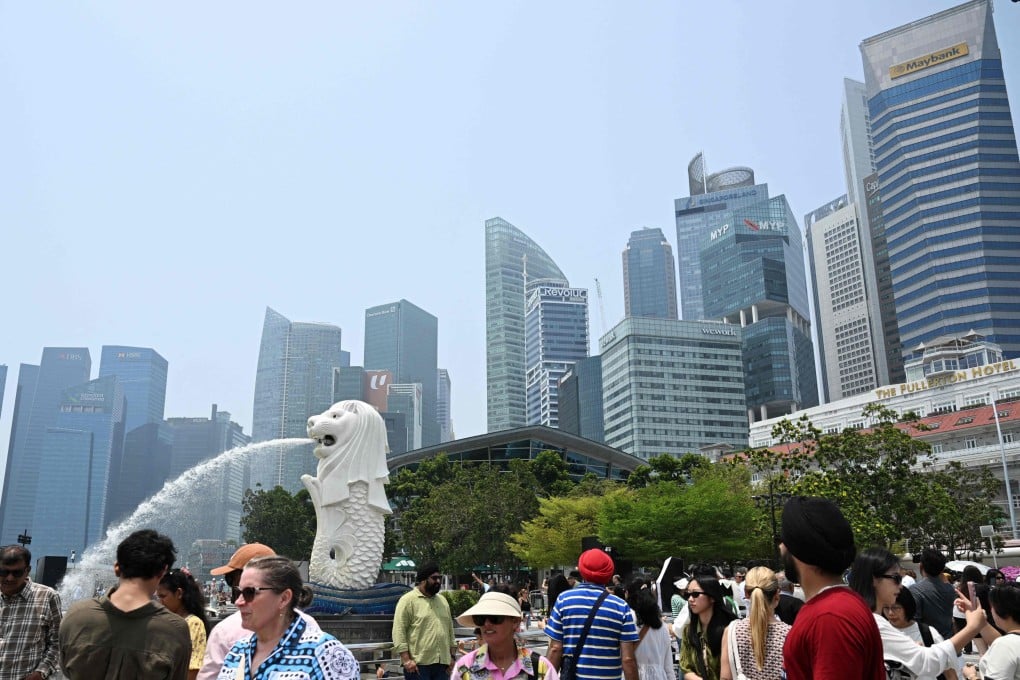
值得注意的是,利率上行反而强化了亚太部分市场的吸引力。以新加坡为例,优质办公楼净收益率约为4.3%,而美国核心区同类资产收益率仅3.1%,利差驱动全球资本东移。日本央行维持超低利率政策,使东京办公楼成为融资成本最低的避险选择。希尔表示:“高利率环境下,投资者更看重现金流收益率,亚太高增长市场的租金动能正好匹配这一需求。”
大婚现场亚太各主要市场表现一览
以下是信安资产关注的六大亚太市场短期前景对比:
| 市场 | 主要趋势 | 平均收益率 | 风险因素 |
|---|
| --- | --- | --- | --- |
|---|
| 新加坡 | 供应紧俏,租金连续4季度上升 | 4.3% | 本地需求有限 |
|---|
| 日本 | 低利率叠加旅游复苏 | 3.8% | 人口结构老化 |
|---|
| 韩国 | 物流与数据中心受追捧 | 4.6% | 家庭债务水平高 |
|---|
| 澳大利亚 | 机构资金避风港 | 4.1% | 通胀反复 |
|---|
| 中国内地 | 核心城市写字楼空置率回落 | 5.2% | 经济复苏不均衡 |
|---|
| 香港 | 甲级写字楼租金企稳 | 4.0% | 跨境资金流动限制 |
|---|
中美贸易战下的资本流向变数
地缘政治仍是不可忽视的风险。美国外国投资委员会(CFIUS)近年加强了对中国资本收购美国物业的审查,而中美贸易摩擦也影响部分企业的租赁决策。希尔对《南华早报》表示:“资本会绕开壁垒,但不会停止流动。”他观察到,中东主权财富基金正加速进入首尔和新加坡的物流市场,2026年上半年的交易量同比增长约28%。同时,澳大利亚凭借稳定的政治环境,成为欧美退休基金的优先选择。
投资者应如何重新配置?
信安资产给出的建议是“增量调整而非存量替换”。希尔解释说:“我们不是在建议从美国转向亚太,而是建议在现有基础上增加亚太配置。”他透露,该公司模型中的理想组合为:美国资产占60%、亚太占30%、欧洲及其他占10%。这一配置既能捕捉亚洲的增长红利,又能利用美国市场的深度和流动性对冲波动。对于单独投资房地产基金的客户,希尔建议优先考虑新加坡和日本市场,因其制度透明度和退出机制更成熟。
Q1: 为什么亚太商业地产长期被全球投资者低配?
A1: 主要原因包括历史路径依赖、信息不对称以及美国市场的流动性优势。过去二十年,全球基金习惯以欧美为核心仓位,而亚太市场虽有高增长,但跨境资本对制度风险和汇率波动仍有顾虑。随着MSCI指数纳入更多亚洲物业,低配问题正在被逐步修正。
Q2: 现在投资美国商业地产还划算吗?
A2: 需精挑细选。核心城市的核心资产(如纽约物流、芝加哥出租公寓)现金流稳定,但老旧办公楼存在价值陷阱。信安资产建议投资者关注租金增长率而非单纯买卖价差,并等待美联储明确降息信号后再加大配置。
亚太房地产投资正从边缘走向中心。信安资产这一表态,不只是策略调整,更反映了全球资本重新定价东方的开始。当收益率与增长动能取代惯性,资金最终会流向真正被低估的地方。
Related Articles - 一周要闻
信安资产计划加码亚太房地产投资,称全球投资者长期低配亚洲商业地产,同时提醒美国仓位需保留。理查德·希尔分享配置策略与重点市场。 (147字)